
KIẾN THỨC XAUUSD · TRADINGAI
Expectancy trading: 3 lệnh cho trung bình R và USD trái dấu
Expectancy trading theo R có bảo đảm lãi USD? Tính ba lệnh khác quy mô và mẫu có lệnh hòa, tách trung bình chuẩn hóa khỏi kết quả tiền trong báo cáo vàng.
Expectancy trading là kỳ vọng kết quả theo một đơn vị giao dịch đã định nghĩa. Khi ước lượng từ lịch sử, trung bình lãi USD mỗi lệnh và trung bình theo R có thể trái dấu nếu quy mô rủi ro thay đổi. Trước khi gọi một hệ thống có lợi thế, hãy xác định đang tính trung bình của đại lượng nào.
Expectancy trading theo tiền hay theo R?
MetaTrader 5 mô tả Expected Payoff là kết quả trung bình của một deal trong báo cáo. Khi tự làm nghiên cứu, bạn có thể chọn đơn vị vị thế hoặc ý tưởng giao dịch, nhưng phải ghi rõ cách gộp các lần vào và thoát từng phần.
Trong bài này, R của một giao dịch là lãi/lỗ thực nhận chia ngân sách rủi ro ban đầu của chính giao dịch đó. Ngân sách được ghi trước khi vào lệnh, không sửa sau khi có kết quả. R đo kết quả tương đối với rủi ro đã chọn, không phải phần trăm tài khoản.
Ba giao dịch khiến trung bình R và USD trái dấu
Mọi số trong bảng là giả định. Lãi/lỗ đã coi là sau các chi phí cần tính, và ngân sách rủi ro chỉ dùng để chuẩn hóa; đây không phải kết quả giao dịch của TradingAI hoặc lời hứa lợi nhuận.
| Giao dịch | Rủi ro ban đầu USD | Kết quả USD | Kết quả theo R |
|---|---|---|---|
| A | 100 | +200 | +2R |
| B | 100 | −100 | −1R |
| C | 400 | −400 | −1R |
Trung bình R = (2 − 1 − 1)/3 = 0R. Trung bình USD = (200 − 100 − 400)/3 = −100 USD. Kết quả tiền xấu hơn vì giao dịch thua C có quy mô rủi ro lớn hơn. Không có mâu thuẫn toán học: hai phép trung bình dùng trọng số kinh tế khác nhau.
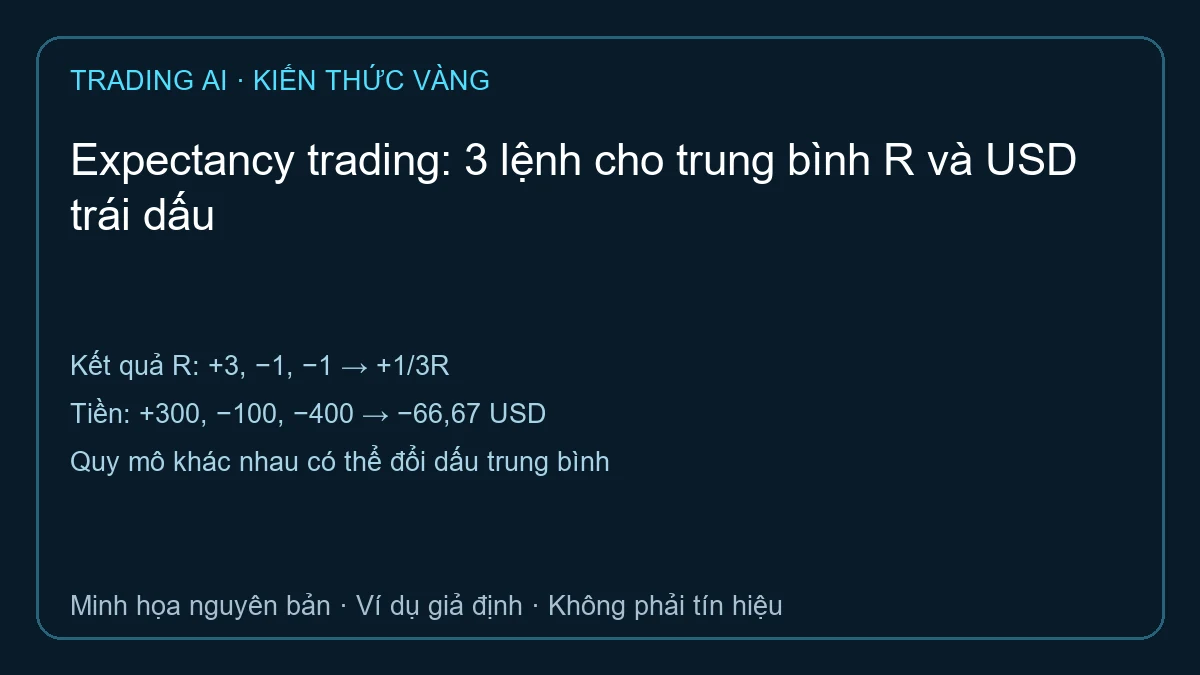
Nếu thay kết quả A thành +300 USD, trung bình R thành (3 − 1 − 1)/3 = +1/3R, nhưng trung bình tiền vẫn là (300 − 100 − 400)/3 = −66,67 USD. Một trung bình R dương không bảo đảm tổng tiền dương khi quy mô phân bổ không đồng đều.
Muốn phân tích riêng tác động quy mô, lập một chuỗi đối chứng với cùng ngân sách rủi ro mỗi giao dịch rồi so với chuỗi thực. Đừng xóa quy mô khỏi báo cáo thật; hãy trình bày cả kết quả tiền và kết quả chuẩn hóa để biết mỗi bảng đang trả lời điều gì.
Công thức xác suất phải bao gồm giao dịch hòa
Với mẫu lịch sử, trung bình có thể viết p thắng × lãi trung bình − p thua × độ lớn lỗ trung bình, khi giao dịch hòa có kết quả bằng không. Nếu có giao dịch hòa, p thua không nhất thiết bằng 1 − p thắng. Chúng chỉ cộng thành một khi mẫu không có nhóm hòa.
Ví dụ bốn kết quả +2R, −1R, 0R, 0R: xác suất mẫu thắng 1/4, thua 1/4, hòa 1/2. Trung bình đúng = 0,25×2 − 0,25×1 = 0,25R. Dùng p thua = 0,75 cho ra −0,25R, sai vì biến hai giao dịch hòa thành giao dịch thua trong phép tính.
Các tỷ lệ trên chỉ là tần suất của mẫu, không phải xác suất tương lai đã biết. Mẫu ít, lựa chọn giai đoạn và chi phí có thể làm ước lượng thay đổi. Giữ tập ngoài mẫu và trình bày độ bất định thay vì gắn chữ chắc chắn cho một trung bình dương.
Nhật ký đủ trường để tái lập
Mỗi dòng nên có mã ý tưởng, các deal thành phần, rủi ro lúc vào, lãi/lỗ sau phí, R và thời điểm. Nếu rủi ro ban đầu bằng không hoặc không được ghi, để R thiếu và giải thích, không chia cho một con số tự nghĩ lại sau giao dịch.
Đọc Profit Factor để tách tỷ lệ tổng lãi/lỗ khỏi trung bình. Dùng công cụ khối lượng vàng để đối chiếu ngân sách giả định và backtest để kiểm tra quy tắc trên dữ liệu phù hợp.
Không lấy expectancy một mình để quyết định dùng đòn bẩy. Nó không thể hiện đầy đủ chuỗi thua, rủi ro cực đoan hoặc khả năng thực thi. Bài này cung cấp hai phản ví dụ giúp kiểm tra báo cáo, không đề xuất một chiến lược mua bán vàng.
ĐỌC TIẾP

Bình luận
Bình luận được duyệt trước khi hiển thị. Email của bạn không được công khai.
Chưa có bình luận được duyệt.