
KIẾN THỨC XAUUSD · TRADINGAI
Giá vốn bình quân vàng: 3 bước tính theo khối lượng
Tính giá vốn bình quân vàng khi mua nhiều lần: chuẩn hóa sản phẩm, cộng chi phí, chia theo khối lượng; ví dụ bán một phần và giới hạn hòa vốn.
Giá vốn bình quân vàng trong một bảng theo dõi cá nhân được tính bằng tổng chi phí mua của nhóm vàng đang xét chia cho tổng khối lượng của chính nhóm đó. Khi mua nhiều lần với số lượng khác nhau, không lấy trung bình cộng đơn giản của các đơn giá. Trước khi tính, cần thống nhất sản phẩm, đơn vị và những khoản chi phí được đưa vào.
TradingAI.Pro dùng số giả định để minh họa sổ theo dõi, không đưa phương pháp hạch toán thuế hoặc kế toán doanh nghiệp. Giá vốn là thông tin về tiền đã chi; nó không dự báo giá tương lai và không phải lý do tự động mua thêm vàng.
Bước 1: lập nhóm trước khi tính giá vốn bình quân vàng
Đặt tên nhóm theo sản phẩm, hàm lượng, đơn vị và điều kiện thu mua. Không gộp một chỉ trang sức có đá với một chỉ vàng nguyên liệu chỉ vì cùng đơn vị. Nếu quyền sở hữu hoặc công thức thanh toán khác nhau, như vàng vật chất và hợp đồng theo giá, chúng cần bảng riêng.
World Gold Council trình bày các hình thức tiếp cận vàng khác nhau. Việc chia nhóm trong bảng cá nhân là bước kiểm soát đầu vào, không biến mọi hình thức đó thành tài sản giống nhau. Đọc quyền sở hữu vàng vật chất và ghi rõ món nào đang thực sự thuộc nhóm đang tính.
Chọn một đơn vị cho cả bảng. Nếu giá theo chỉ, số lượng cũng phải theo chỉ. Với các đầu vào ounce hoặc gram, thực hiện quy đổi khối lượng trước; giữ đủ chữ số ở bước trung gian. Không đổi đơn vị bằng cách sửa tên cột mà giữ nguyên con số.
Bước 2: cộng tiền từng lần mua và khoản thu riêng
| Lần mua giả định | Khối lượng | Đơn giá | Chi phí riêng | Tổng chi |
|---|---|---|---|---|
| A | 1 chỉ | 10 triệu/chỉ | 0,1 triệu | 10,1 triệu |
| B | 3 chỉ | 9 triệu/chỉ | 0,3 triệu | 27,3 triệu |
| Tổng | 4 chỉ | Không cộng đơn giá | 0,4 triệu | 37,4 triệu |
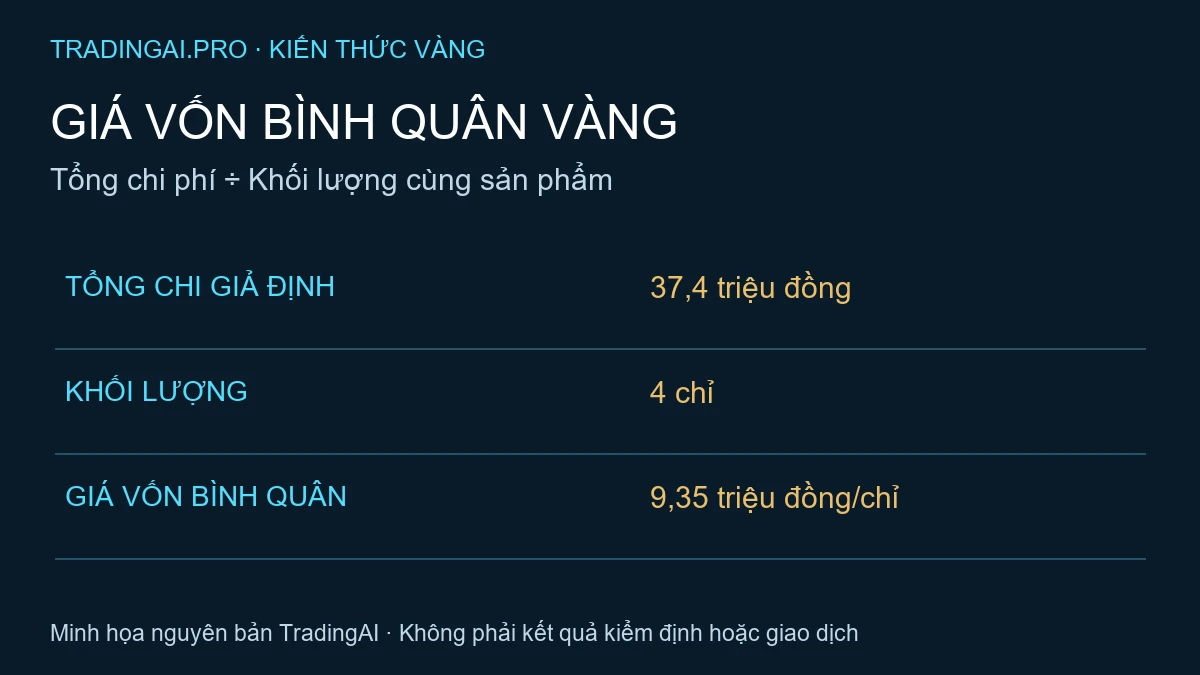
Ở A, tiền vàng là 1 × 10 = 10 triệu; cộng riêng 0,1 triệu thành 10,1 triệu. Ở B, 3 × 9 + 0,3 = 27,3 triệu. Tổng chi của nhóm là 37,4 triệu đồng. Các khoản được giả định đã thanh toán và chưa nằm trong đơn giá; nếu đã bao gồm, không cộng lần nữa.
Giữ một cột giải thích khoản chi riêng: vận chuyển, chế tác hoặc khoản khác theo chứng từ. Bảng này không đặt mức phí thị trường. Nếu một khoản phục vụ nhiều tài sản, cần nêu cách phân bổ thay vì tự đẩy hết sang vàng. Xem cách đối soát tiền mua vàng cho từng lần nhập.
Bước 3: chia tổng chi cho tổng khối lượng
Giá vốn bình quân của ví dụ bằng 37,4 ÷ 4 = 9,35 triệu đồng/chỉ. Nếu chỉ tính tiền vàng, kết quả là 37 ÷ 4 = 9,25 triệu/chỉ. Cả hai đại lượng có thể hữu ích nhưng khác định nghĩa; cột phải ghi “đã gồm chi phí mua” hoặc “chỉ tiền vàng”.
Trung bình cộng hai đơn giá (10 + 9) ÷ 2 = 9,5 triệu/chỉ là sai cho mục tiêu gộp khối lượng ở đây, vì lần B mua nhiều gấp ba lần A. Kiểm tra ngược bằng cách nhân giá vốn với tổng khối lượng: 9,35 × 4 phải trả về 37,4 triệu. Đây là một bước đối soát đơn giản để phát hiện thiếu chi phí hoặc sai đơn vị.
Giá vốn chưa phải mức giá mua lại để hòa vốn
Giả định sau đó bạn bán hết 4 chỉ và chịu 0,2 triệu đồng chi phí bán cố định. Tiền bán gộp cần để bù tổng chi là 37,4 + 0,2 = 37,6 triệu; mức bên mua lại phải trả là 37,6 ÷ 4 = 9,4 triệu/chỉ. Đây là hòa vốn danh nghĩa trong đúng giả thiết, chưa tính lạm phát hoặc chi phí cơ hội.
CFTC khuyến khích người mua hỏi rõ giá bán, mua lại và các khoản phí. Tài liệu nguồn dành cho thị trường Mỹ; bài không áp mức chênh lệch hoặc quy định Mỹ cho giao dịch tại Việt Nam. Hãy dùng báo giá mua lại của đúng sản phẩm, đúng thời điểm, không lấy giá cửa hàng bán cho khách để ước tính tiền thu.
Giá vàng thế giới là đầu vào bối cảnh riêng. Nó không thay thế báo giá thu mua của vật phẩm trong sổ. Nếu phí bán theo tỷ lệ hoặc khối lượng được thu mua thay đổi, công thức hòa vốn cũng phải thay đổi; đừng giữ nguyên kết quả 9,4 triệu từ ví dụ.
Nếu bán một phần, đừng xóa tiền đã chi khỏi lịch sử
Giả định dùng bình quân như một quy ước theo dõi nội bộ và bán 1 chỉ. Phần chi phí mua phân bổ là 1 × 9,35 = 9,35 triệu; 3 chỉ còn lại giữ 28,05 triệu chi phí mua. Hai phần cộng lại vẫn là 37,4 triệu. Ghi tiền bán thực thu ở cột khác để tính kết quả phần đã bán.
Không lấy tiền thu trừ thẳng khỏi tổng vốn rồi gọi số dư là giá mua ban đầu của phần còn lại: cách đó trộn lịch sử mua với kết quả giao dịch. Nếu chọn theo dõi đích danh từng món, dùng chứng từ của món bán và giữ quy ước nhất quán. Bài không quyết định phương pháp kế toán bắt buộc cho cá nhân hoặc doanh nghiệp.
Checklist trước khi đọc kết quả
- Khối lượng có cùng đơn vị và cùng nhóm sản phẩm không?
- Đơn giá có đúng chiều khách mua lúc nhập không?
- Khoản chi riêng có bị cộng hai lần không?
- Giá vốn có nhân ngược ra tổng chi không?
- Giá mua lại và chi phí thoát đã được ghi riêng chưa?
Giảm giá vốn bằng cách mua thêm đồng thời làm thay đổi tổng vốn chịu rủi ro. Phép chia đẹp hơn không chứng minh rủi ro giảm hoặc tài sản sắp hồi giá. Đọc hình thức và rủi ro đầu tư vàng trước khi biến một kết quả theo dõi thành quyết định tài chính.
Nguồn và phạm vi
Đối chiếu ngày 12/10/2026. Bảng số, phép kiểm tra ngược và ví dụ bán một phần do TradingAI tự xây dựng; không phải dữ liệu thị trường, báo cáo danh mục thật hay tư vấn thuế.
ĐỌC TIẾP

Bình luận
Bình luận được duyệt trước khi hiển thị. Email của bạn không được công khai.
Chưa có bình luận được duyệt.