
KIẾN THỨC XAUUSD · TRADINGAI
Chuỗi thua liên tiếp: tính xác suất mà không nhầm cửa sổ
Tính xác suất chuỗi thua liên tiếp bằng ví dụ tái lập: phân biệt năm lệnh kế tiếp với một chuỗi trong 100 lệnh, đọc giả định và giới hạn cho XAUUSD.
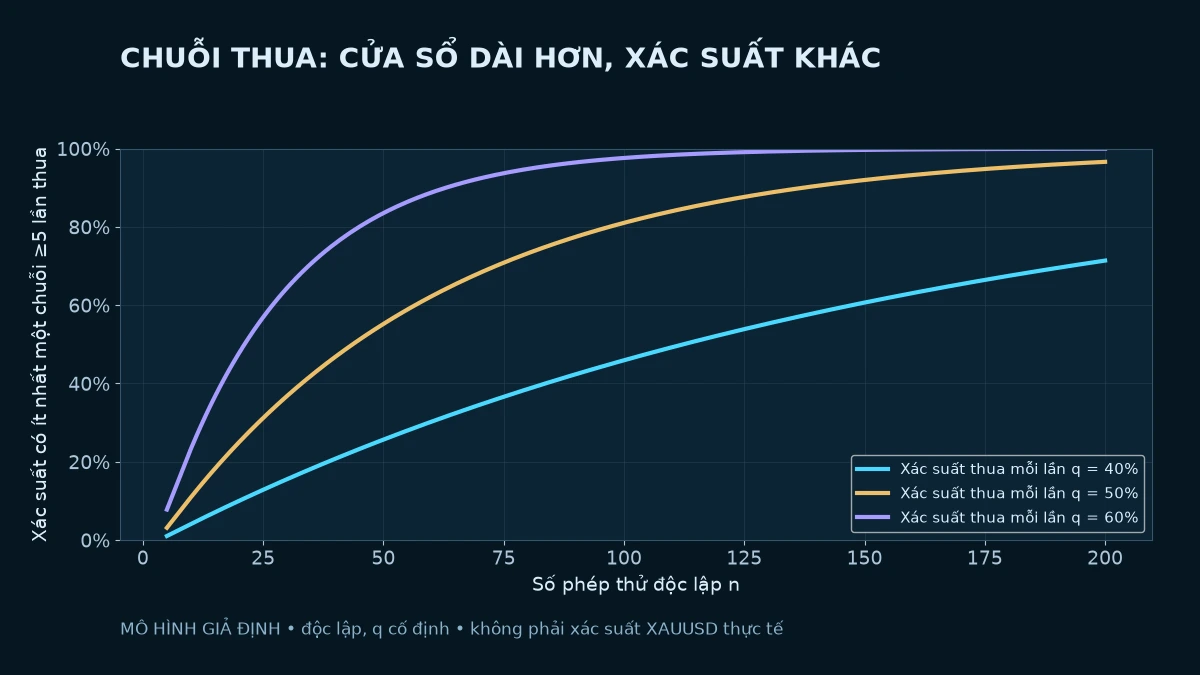
Chuỗi thua liên tiếp là nhiều giao dịch có kết quả âm đứng liền nhau trong một chuỗi đã được sắp theo thời gian. Xác suất của năm lệnh thua được chỉ định trước khác với xác suất gặp ít nhất một đoạn năm lệnh thua ở bất kỳ đâu trong một trăm lệnh. Nhầm hai câu hỏi này có thể khiến một bảng thống kê trông chính xác nhưng trả lời sai nhu cầu của người đọc.
Bài này xây một phép tính hữu hạn có thể kiểm tra lại, dùng các tình huống giả định. Các tỷ lệ trong bảng không được ước lượng từ giá vàng, không phải kết quả backtest và không dự báo giao dịch XAUUSD tiếp theo. Mục đích là đọc đúng ý nghĩa của mô hình trước khi đem so với nhật ký thật.
Mở đồ thị tổng quan ở kích thước lớn. Các đồ thị trong thân bài có thể kéo ngang trên màn hình nhỏ.
Hai câu hỏi cùng có chữ “năm lệnh thua”
Giả sử mỗi phép thử chỉ có hai kết quả: thắng hoặc thua. Xác suất thua được đặt là q, giữ nguyên qua mọi lần; các lần độc lập với nhau. Khi q bằng 0,5, xác suất cả năm lần kế tiếp đều thua là 0,5 nhân với chính nó năm lần, bằng 0,03125 hay 3,125%. Đây là kết quả cho một vị trí bắt đầu đã chọn trước.
Trong một trăm lần, đoạn năm lần có thể bắt đầu ở nhiều vị trí. Người hỏi “có gặp một chuỗi năm lần hay không?” đang gộp nhiều khả năng xuất hiện, không chỉ nhìn năm lần đầu. Các cửa sổ này còn chồng lên nhau: sáu lần thua liên tục chứa hai cửa sổ dài năm. Vì vậy, không nhân 3,125% với số cửa sổ rồi coi đó là xác suất chính xác.
Cũng cần phân biệt “ít nhất năm” với “đúng năm rồi dừng”. Một chuỗi bảy lần thua đã thỏa điều kiện ít nhất năm, nhưng không nhất thiết thuộc định nghĩa đúng năm của một nghiên cứu khác. Trước mọi phép chia, hãy viết câu hỏi bằng lời, ghi số lần quan sát và quy ước đếm.
Cùng tỷ lệ thắng không có nghĩa cùng chuỗi thua
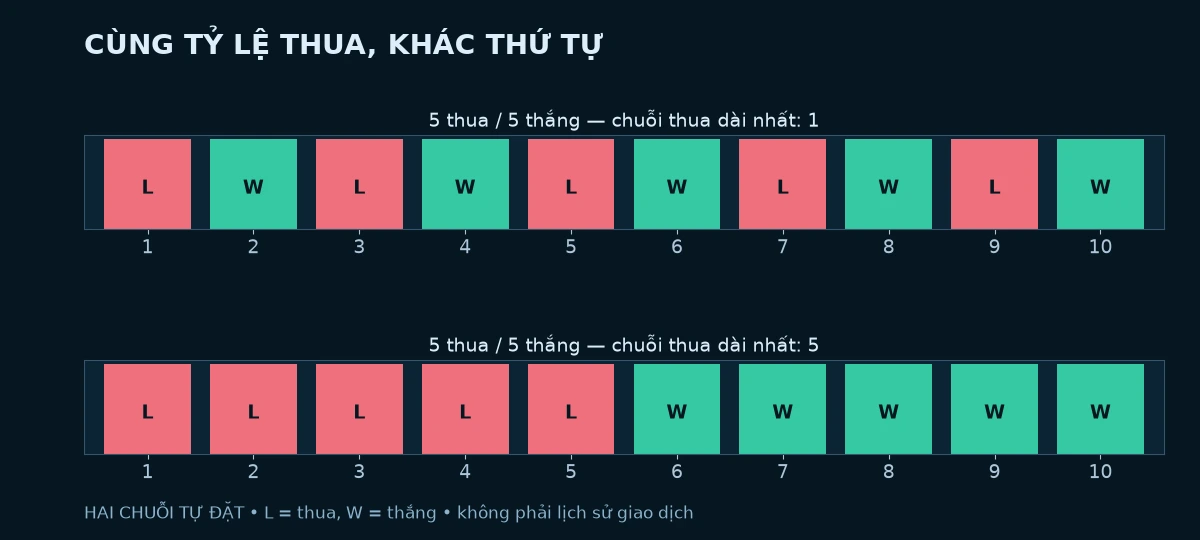
Hai hàng trong hình đều có năm lần thua và năm lần thắng. Hàng xen kẽ chỉ có chuỗi thua dài nhất một lần; hàng gom nhóm có chuỗi dài nhất năm lần. Tỷ lệ thắng của toàn mẫu giống nhau nhưng thông tin về trình tự khác nhau. Chỉ lưu tổng thắng và tổng thua sẽ làm mất phần dữ liệu cần để quan sát chuỗi.
Trong nhật ký vàng, nhiều lần khớp có thể thuộc một quyết định giao dịch, chẳng hạn đóng từng phần. Đếm mỗi dòng chốt thành một phép thử độc lập có thể tăng giả số lần quan sát và thay đổi chuỗi. Hãy định nghĩa giao dịch, nhóm các lần khớp nhất quán và giữ nguyên thứ tự thời gian. Bài nhật ký giao dịch trình bày cách đối soát khối lượng và chi phí trước khi tổng hợp.
Đếm trạng thái thay vì cộng cửa sổ chồng lấn
Để tính khả năng có ít nhất một chuỗi dài k, có thể theo dõi điều ngược lại: đến lần n vẫn chưa có chuỗi đủ k. Đặt a(n,j) là xác suất chưa chạm k và đang kết thúc bằng đúng j lần thua, với j từ không đến k trừ một. Ban đầu chưa có phép thử, nên a(0,0) bằng một; các trạng thái còn lại bằng không.
Sau một lần thắng, độ dài chuỗi thua cuối trở về không. Vì thế a(n+1,0) bằng tổng các trạng thái đang còn hợp lệ nhân với 1−q. Sau một lần thua, trạng thái j−1 chuyển sang j với hệ số q. Nhánh đi từ k−1 sang k bị loại khỏi tập “chưa chạm”, bởi nó đã thỏa điều kiện đang tìm.
Cộng các trạng thái còn lại sau n bước cho xác suất chưa từng gặp chuỗi đủ dài. Lấy một trừ tổng ấy cho xác suất cần tính. Phương pháp giữ được ảnh hưởng của các cửa sổ chồng lấn; không coi mỗi cửa sổ là một sự kiện độc lập. Đây là phép xây dựng số học của bài, không phải một công thức dự báo thị trường.
Ban đầu: a(0,0) = 1; a(0,j) = 0 với j > 0.
Lặp n bước, từ bước t sang bước t+1:
    a(t+1,0) = tổng các a(t,j) × (1 − q)
    a(t+1,j) = a(t,j−1) × q, với j = 1,...,k−1
Kết quả = 1 − tổng các a(n,j), với j = 0,...,k−1.
Một kiểm tra nhỏ giúp phát hiện lỗi triển khai: nếu n nhỏ hơn k, kết quả phải bằng không; nếu n bằng k, kết quả phải bằng q mũ k. Với q bằng không sẽ không có lần thua; với q bằng một và n đủ dài, điều kiện chắc chắn đạt. Trong các bộ tham số nhỏ, còn có thể liệt kê toàn bộ chuỗi nhị phân để đối chiếu với kết quả truy hồi.
Bảng chuỗi thua liên tiếp trong các cửa sổ giả định
Bảng dưới đặt q bằng 50%, k bằng năm và giả định độc lập. Mỗi hàng chỉ thay đổi độ dài cửa sổ quan sát. Các số được TradingAI.Pro tính bằng truy hồi ở trên, làm tròn khi hiển thị. Chúng không mô tả tỷ lệ thắng của một chiến lược hoặc tần suất đã quan sát trên vàng.
| Số phép thử n | Xác suất có ít nhất một chuỗi từ năm lần thua |
|---|---|
| 5 | 3,125% |
| 10 | 10,938% |
| 20 | 24,987% |
| 50 | 55,188% |
| 100 | 81,011% |
| 200 | 96,590% |
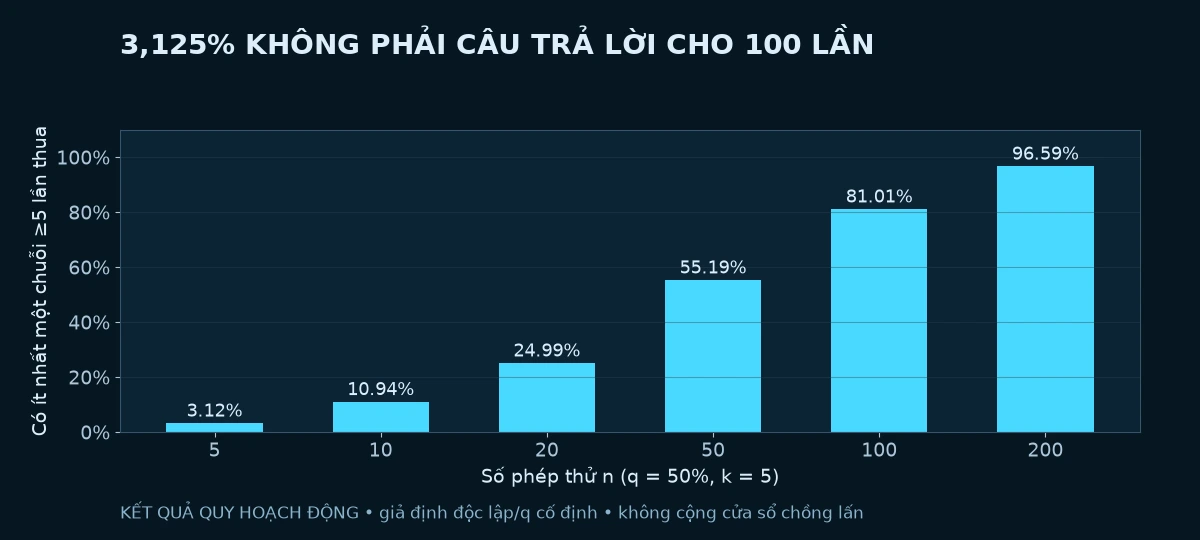
Độ dài quan sát là một phần của kết quả, không phải ghi chú phụ. Một con số được tính cho hai trăm lần không được gắn cho hai mươi lần. Đồng thời, khả năng xuất hiện cao hơn trong một cửa sổ dài không nói lần nào sẽ bắt đầu chuỗi, không chỉ ra chuỗi dài nhất chắc chắn và không đảm bảo quan sát thực tế sẽ giống mô hình.
Kết quả cũng không phải xác suất thua của lệnh kế tiếp sau một chuỗi. Trong đúng giả định độc lập và q không đổi, xác suất của lần tiếp theo vẫn là q. Câu “đã thua năm lần nên lần sau phải thắng” không được suy ra từ phép đếm này. Nếu có bằng chứng kết quả phụ thuộc nhau, cần thay mô hình thay vì tiếp tục dùng kết luận độc lập.
Vì sao không lấy bảng này làm xác suất giao dịch vàng?
Giá vàng và điều kiện thực hiện không được tạo ra bởi một đồng xu có xác suất cố định. Các lệnh có thể cùng phản ứng với một tin kinh tế, mở chồng vị thế hoặc dùng cùng tín hiệu trong một giai đoạn biến động. Spread, trượt giá và quy tắc thoát cũng có thể khiến các kết quả liên quan đến nhau. Một tỷ lệ thắng quan sát trong quá khứ là ước lượng, không phải tham số đã biết chắc.
NIST mô tả kiểm định runs như một công cụ xem xét tính ngẫu nhiên của chuỗi. Điều đó hỗ trợ việc hỏi về trình tự và giả định; nó không chứng nhận một hệ thống giao dịch độc lập, không đổi qua thời gian hoặc có lợi nhuận. Không bác bỏ một kiểm định cũng không đồng nghĩa đã chứng minh tất cả giả định cần thiết.
Muốn nghiên cứu dữ liệu của mình, trước hết cần chuỗi kết quả đã đối soát, quy tắc xử lý hòa vốn, phí, lệnh đóng từng phần và thay đổi phiên bản chiến lược. Sau đó mới so sánh các giai đoạn và lựa chọn mô hình phù hợp. Nếu dữ liệu thiếu hoặc quy tắc đếm thay đổi, hãy ghi giới hạn ấy thay vì công bố một xác suất trông rất chính xác.
Chuỗi thua và drawdown trả lời hai việc khác nhau
Chuỗi thua chỉ đếm thứ tự dấu của kết quả; drawdown đo mức giảm từ đỉnh vốn trước đó. Năm khoản lỗ nhỏ và năm khoản lỗ lớn có thể có cùng độ dài chuỗi nhưng mức ảnh hưởng vốn khác nhau. Một drawdown cũng có thể chứa các lệnh thắng xen giữa, nên không thể dùng số lần thua liên tục thay cho toàn bộ đường vốn.
Tương tự, bảng này không tính risk of ruin, xác suất chạm ngưỡng ký quỹ hoặc số vốn nên phân bổ. Những câu hỏi đó cần thêm độ lớn kết quả, chi phí, quy tắc khối lượng và định nghĩa ngưỡng. Bài không đưa tỷ lệ rủi ro khuyến nghị và không kết luận một mức đặt lệnh là an toàn chỉ dựa vào xác suất chuỗi.
Phiếu đối chiếu trước khi chia sẻ một con số
- Câu hỏi là một đoạn được chọn trước hay ít nhất một đoạn ở bất kỳ đâu?
- Ngưỡng là đúng k hay từ k trở lên; cửa sổ có bao nhiêu phép thử?
- q là giả định hay được ước lượng từ mẫu nào, theo quy tắc đếm nào?
- Có đang giả định độc lập và xác suất không đổi không?
- Số tính ra có được ghi rõ là mô hình, thay vì kết quả thị trường hoặc khuyến nghị không?
Góc nhìn của Mr. Hero: giá trị của phép tính nằm ở việc làm rõ câu hỏi và giả định, không ở số chữ số sau dấu phẩy. Nếu một bảng không nói cửa sổ hoặc cách đếm giao dịch, chưa nên dùng nó để suy luận về tài khoản. Khi quan sát biểu đồ giá vàng thế giới, giữ bối cảnh giá tách khỏi hồ sơ thực hiện; chart hiện tại không thay thế chuỗi kết quả giao dịch.
Nguồn phương pháp: NIST — Runs Test for Detecting Non-randomness, đối chiếu ngày 19/10/2026. Truy hồi, bảng và ba đồ thị được TradingAI.Pro tự xây dựng, có kiểm tra bằng liệt kê các chuỗi nhỏ. Nội dung có AI hỗ trợ nghiên cứu và biên tập; không phải phê duyệt chuyên gia độc lập hay lời khuyên mua bán cá nhân.
ĐỌC TIẾP

Bình luận
Bình luận được duyệt trước khi hiển thị. Email của bạn không được công khai.
Chưa có bình luận được duyệt.