
KIẾN THỨC XAUUSD · TRADINGAI
Lợi suất trái phiếu: phân biệt coupon, current yield và YTM
Lợi suất trái phiếu khác coupon ra sao? Tính current yield và định giá dòng tiền giả định, giữ đúng kỳ hạn khi đối chiếu lợi suất với giá vàng.
Lợi suất trái phiếu là một họ đại lượng về thu nhập hoặc mức chiết khấu của trái phiếu, không chỉ là coupon in trên chứng khoán. Coupon, current yield và yield to maturity trả lời các câu hỏi khác nhau. Khi đọc tin về lợi suất Mỹ và vàng, cần xác định loại lợi suất, kỳ hạn và thời điểm. Bài này dùng trái phiếu giả định đơn giản để kiểm tra phép tính, không cung cấp lợi suất thị trường trực tiếp.
Lợi suất trái phiếu và coupon: bắt đầu từ dòng tiền
TreasuryDirect mô tả Treasury Bonds với cơ chế trả lãi của sản phẩm cụ thể. Lịch trả tiền và kỳ hạn cần được đọc từ tài liệu chứng khoán thực tế. Để học công thức dễ hơn, ví dụ trong bài giả định trả coupon một lần mỗi năm; nó không mô phỏng nguyên vẹn lịch thanh toán của Treasury Bonds.
Giả định mệnh giá 1000 USD, coupon 50 USD mỗi năm. Tỷ lệ coupon là 50/1000 = 5%. Nếu mua ở giá 950 USD, số tiền coupon theo giả định vẫn 50; current yield là 50/950 × 100 ≈ 5,2632%. Giá mua thay đổi mẫu số, không tự đổi coupon của trái phiếu lãi cố định.
Bảng so sánh ba tên thường gặp
| Đại lượng | Đầu vào chính | Chưa phản ánh đủ |
|---|---|---|
| Coupon rate | Coupon / mệnh giá | Giá mua thực tế |
| Current yield | Coupon năm / giá thị trường | Lãi/lỗ khi hoàn trả gốc |
| YTM | Giá và toàn bộ dòng tiền đến đáo hạn | Không bảo đảm lợi suất thực hiện trong mọi hoàn cảnh |
Current yield bỏ qua chênh lệch giữa giá mua và tiền gốc được nhận lúc đáo hạn. YTM là tỷ lệ làm giá trị hiện tại của các dòng tiền theo mô hình bằng giá; cách quy đổi kỳ và giả định phải nhất quán. Không nói YTM là tiền lãi chắc chắn thu được nếu nhà đầu tư bán trước hạn hoặc có điều kiện khác mô hình.
Ví dụ hai năm: giá giảm khi mức chiết khấu tăng
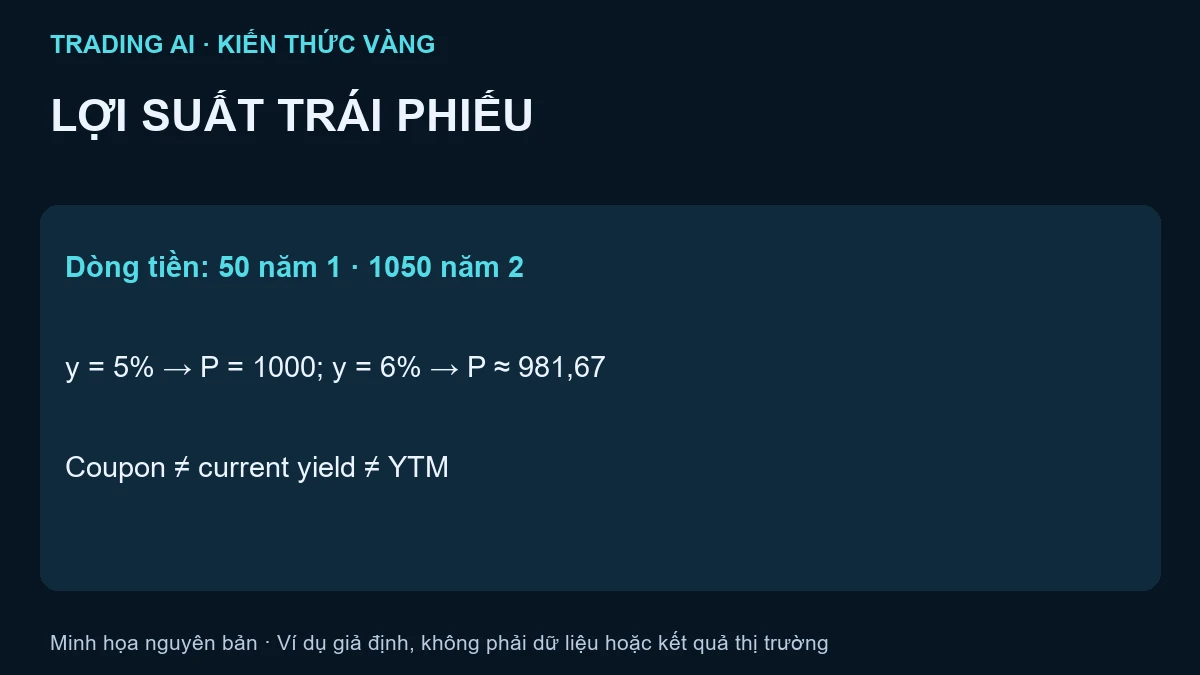
Xét trái phiếu giả định còn hai năm, nhận 50 cuối năm 1 và 1050 cuối năm 2, không có rủi ro vỡ nợ, phí hay quyền chọn trong mô hình. Với mức chiết khấu năm y, P = 50/(1+y) + 1050/(1+y)^2. Tại y = 5%, P = 1000. Tại y = 6%, P ≈ 981,67. Tại y = 4%, P ≈ 1018,86.
| y giả định | Giá hiện tại xấp xỉ | Giữ nguyên điều gì? |
|---|---|---|
| 4% | 1018,86 | Hai dòng tiền 50 và 1050 |
| 5% | 1000,00 | Cùng lịch tiền |
| 6% | 981,67 | Cùng lịch tiền |
Quan hệ ngược trong bảng xuất phát từ chiết khấu các dòng tiền dương cố định. Nó không có nghĩa mọi tài sản mang tên trái phiếu đều phản ứng giống hệt: lãi thả nổi, quyền chọn, rủi ro tín dụng và dòng tiền khác làm mô hình thay đổi. Không dùng ba dòng giả định để dự báo một trái phiếu thật.
Lợi suất danh nghĩa và lợi suất thực không phải cùng chuỗi
TreasuryDirect liệt kê các loại chứng khoán Kho bạc, trong đó TIPS có điều chỉnh gốc theo CPI. Một lợi suất danh nghĩa 10 năm và lợi suất thực 10 năm không cùng đại lượng; kỳ hạn cũng phải khớp nếu định so. Đọc lãi suất thực để tách điều chỉnh lạm phát khỏi phép định giá dòng tiền của bài này.
Đối chiếu vàng: ghi đúng nguồn thay vì chỉ chụp đường
Lưu nguồn yield, quốc gia, kỳ hạn, loại danh nghĩa/thực, giờ quan sát và cách biểu diễn. Thay đổi từ 4% lên 4,1% là tăng 0,1 điểm phần trăm, tương đương 10 điểm cơ bản; không phải tăng 0,1% tương đối. So với giá vàng cần cùng khoảng thời gian, nhưng đi cùng nhau không tự chứng minh nhân quả.
Đặt thêm bối cảnh chỉ số DXY và PCE Mỹ, rồi mở biểu đồ giá vàng thế giới. Biên tập ngày 10/10/2026; toàn bộ số học trong bảng là giả định phục vụ giáo dục, không phải lời khuyên mua trái phiếu hoặc giao dịch vàng.
ĐỌC TIẾP

Bình luận
Bình luận được duyệt trước khi hiển thị. Email của bạn không được công khai.
Chưa có bình luận được duyệt.