
KIẾN THỨC XAUUSD · TRADINGAI
Sortino ratio: 4 kỳ kiểm tra mẫu số và mục tiêu
Sortino ratio khác nhau vì chia toàn bộ kỳ hay chỉ kỳ âm? Tính bốn lợi suất giả định, đổi mục tiêu và phát hiện nhầm downside deviation với độ lệch chuẩn phiên lỗ.
Sortino ratio so phần lợi suất vượt một mức mục tiêu với độ lệch xuống dưới mục tiêu đó. Điểm cần kiểm tra không chỉ là “chỉ tính rủi ro phía giảm”, mà còn là số kỳ nằm ở mẫu số. Cùng một chuỗi có thể cho kết quả khác nếu một bảng dùng toàn bộ kỳ còn bảng khác chỉ đếm các kỳ hụt mục tiêu.
Sortino ratio cần mục tiêu và tần suất rõ ràng
Tài liệu Sortino do CME lưu trữ phân biệt target downside deviation với việc chỉ lấy độ lệch chuẩn của những lợi suất âm. Ở đây chọn một quy ước rời rạc: D = căn của trung bình min(r − T, 0)^2 trên toàn bộ N kỳ; Sortino = (trung bình r − T)/D.
r và T phải cùng đơn vị, cùng tần suất. Nếu r là lợi suất tháng, T cũng phải là mục tiêu tháng. T không bắt buộc bằng không hoặc bằng lãi suất phi rủi ro. Ghi rõ lựa chọn để người khác có thể tái lập; đừng đoán mục tiêu từ một điểm số đã có.
Bốn kỳ và hai mẫu số cho hai kết quả
Ví dụ hoàn toàn giả định có lợi suất −2%, 0%, 2%, 4%. Đặt T = 0% mỗi kỳ, trung bình r = 1%. Các con số là dữ liệu học toán, không phải kết quả của một chiến lược vàng.
| Kỳ | r | min(r − T,0) | Bình phương, đơn vị điểm %² |
|---|---|---|---|
| 1 | −2% | −2% | 4 |
| 2 | 0% | 0 | 0 |
| 3 | 2% | 0 | 0 |
| 4 | 4% | 0 | 0 |
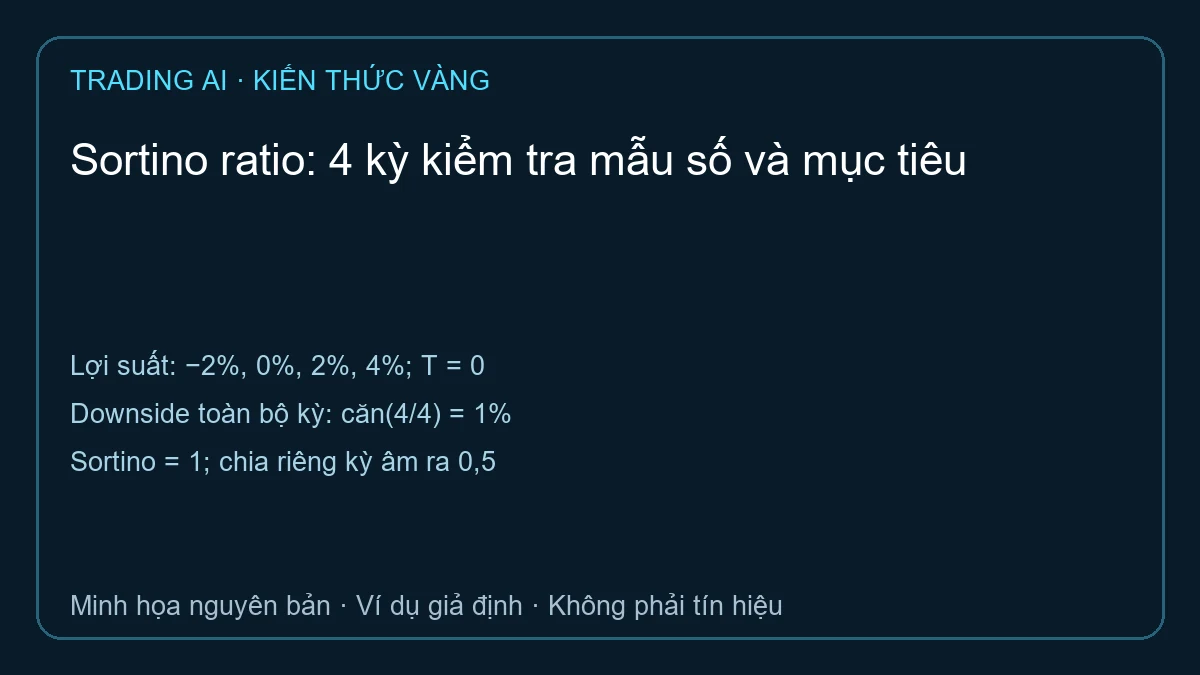
Theo quy ước toàn bộ kỳ, D = căn(4/4) = 1%, nên Sortino = 1%/1% = 1. Nếu chỉ chia tổng bình phương cho một kỳ âm, D thành 2% và tỷ số thành 0,5. Đây là hai cách đo khác nhau; không thể so điểm mà bỏ qua quy ước.
Còn nếu lấy độ lệch chuẩn riêng tập một quan sát −2%, độ lệch chuẩn tổng thể bằng không, còn độ lệch chuẩn mẫu không xác định. Nó không tái tạo target downside deviation bằng 1%. Cụm “độ lệch chuẩn của phiên lỗ” vì vậy chưa đủ chính xác để lập công thức.
Lãi dương vẫn có thể hụt mục tiêu
Giữ chuỗi cũ nhưng đặt T = 1%. Phần hụt lần lượt là −3%, −1%, 0, 0. D = căn((9 + 1)/4) = khoảng 1,5811%. Trung bình r − T bằng không nên Sortino bằng không. Kỳ lợi suất 0% giờ được tính là hụt mục tiêu dù không lỗ danh nghĩa.
Điều này cho thấy đổi T vừa tác động tử số vừa tác động mẫu số. Không nên tăng hoặc hạ T sau khi xem kết quả chỉ để tạo tỷ số dễ nhìn. Chốt mục tiêu theo câu hỏi nghiên cứu rồi giữ nó nhất quán giữa các phương án.
Nếu không có kỳ nào dưới T, D bằng không. Báo cáo “không xác định trong mẫu này” phù hợp hơn coi tỷ số vô hạn là chứng cứ không có rủi ro. Mẫu ngắn có thể đơn giản chưa gặp trạng thái xấu. Rủi ro ngoài mẫu không biến mất vì một mẫu số bằng không.
Bảng kiểm khi đối chiếu chiến lược vàng
Lưu lợi suất theo thời gian cố định từ equity đã xử lý nạp/rút, không trộn lãi tiền của từng deal với phần trăm lợi suất tháng. Kiểm tra chi phí và vị thế chưa đóng. Một hệ thống giữ lệnh lỗ lâu có thể trông đẹp nếu chỉ nhìn các deal đã chốt.
Ghi N, số kỳ hụt mục tiêu, T, tần suất, quy ước chia và phép annualize nếu có. Không tự nhân căn số kỳ trong năm khi chưa xét giả định của chuỗi. Các bảng dùng mục tiêu hoặc tần suất khác nhau cần tính lại trên nền chung trước khi so.
Đọc thêm Profit Factor, drawdown và quy trình backtest. Chúng trả lời những câu hỏi khác nhau; không chỉ tiêu nào bảo đảm lợi nhuận tương lai. Dùng biểu đồ vàng để đối chiếu giai đoạn dữ liệu, không suy ra điểm vào lệnh từ riêng tỷ số Sortino.
ĐỌC TIẾP

Bình luận
Bình luận được duyệt trước khi hiển thị. Email của bạn không được công khai.
Chưa có bình luận được duyệt.